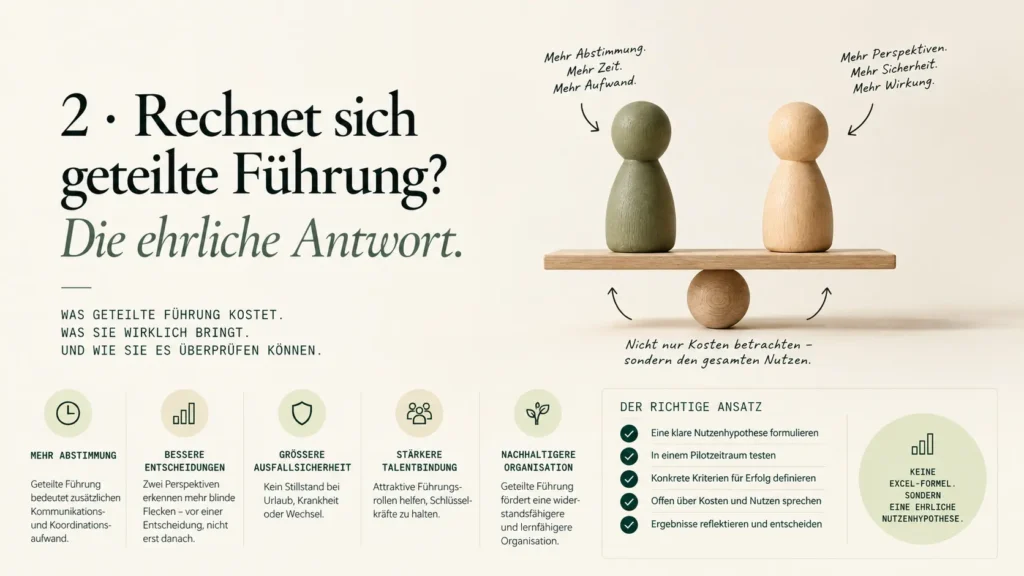
Was es stattdessen gibt, sind zwei Seiten einer ehrlichen Rechnung.
Die Kostenseite ist real
Geteilte Führung verlagert Aufwand ins Abstimmen. Die Forschung beschreibt das nüchtern als „hohe Abstimmungsanforderungen und Kommunikationsbedarf, der über klassische Einzelführung hinausgeht“. Das ist keine Marginalie – es ist echte, wiederkehrende Zeit, die eingeplant werden muss, nicht wegoptimiert werden kann.
Die Nutzenseite ist real, aber schwerer zu beziffern
Zwei Perspektiven erkennen nachweislich mehr blinde Flecken vor einer Entscheidung, nicht erst danach. Größere Ausfallsicherheit bedeutet: kein Stillstand bei Urlaub, Krankheit oder Wechsel. Und attraktivere Führungsrollen wirken sich messbar auf Bindung aus – gerade bei den Menschen, die Unternehmen am schwersten ersetzen können.
2 von 2 Perspektiven pro Entscheidung, statt einer – das ist der strukturelle Kern des Nutzenversprechens.
Die seriöse Antwort auf „rechnet sich das?“ ist deshalb nicht eine Zahl, sondern eine Methode: eine Nutzenhypothese, die Sie gemeinsam formulieren – und dann in einem begrenzten Pilotzeitraum tatsächlich überprüfen, statt sie zu glauben oder zu verwerfen.
„Ich verkaufe niemandem eine Excel-Formel, die es nicht gibt. Was ich anbiete, ist eine ehrliche Nutzenhypothese – und die Bereitschaft, sie zu überprüfen.“ — Amrit Rescheneder
Das können Sie direkt mitnehmen: Formulieren Sie Ihre eigene Nutzenhypothese in einem Satz, bevor Sie über Budget sprechen – z. B. „Wir erwarten weniger Entscheidungsstillstand bei Abwesenheit der Rolle X.“ Ein Satz, den Sie nach 90 Tagen tatsächlich überprüfen können, ist mehr wert als jede vorab geschätzte Zahl.
Quellen: Münderlein, C. (2021). Organisationsberatung, Supervision, Coaching, 28(2); Carson, Tesluk & Marrone (2007), Academy of Management Journal, 50(5).